
Kredi borcu ödenmezse ne olur sorusu, maddi sıkışıklık yaşayan birçok kişinin en çok araştırdığı konuların başında gelmektedir. Bu süreç genellikle bir anda değil; gecikme faizi, idari takip ve yasal takip olmak üzere aşamalı şekilde ilerlemektedir. İlk etapta banka gecikme faizi uygular, yaklaşık 30 gün sonra idari takip başlar ve 90 gün ödeme yapılmaması halinde borç yasal takibe düşer. Bu noktadan sonra icra süreci devreye girebilir ve kredi notu ciddi şekilde zarar görür.
Bu rehberde süreci en başından sonuna kadar, kullanıcı niyetine uygun ve tüm detayları kapsayacak şekilde ele alıyoruz.
Kredi Borcu Ödenmezse Süreç Nasıl İlerler?
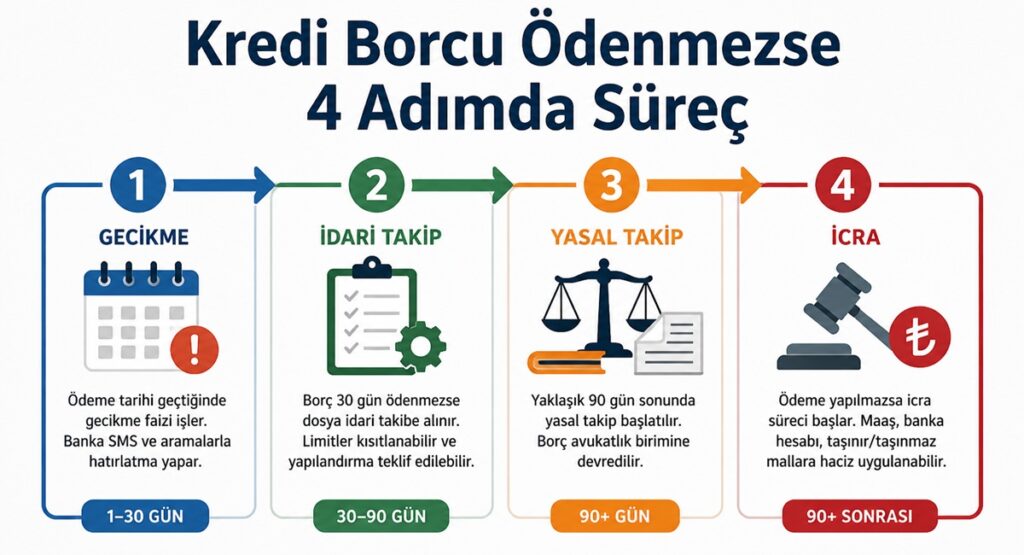
Kredi borcunun ödenmemesi durumunda yaşananlar belirli bir sistem dahilinde ilerlemektedir. Bankalar doğrudan icra başlatmaz; önce müşteriye ödeme fırsatı tanır. Ancak süreç uzadıkça yaptırımlar ağırlaşır.
İlk Gecikme Dönemi (1–30 Gün)
Ödeme günü geçtiği anda kredi borcu gecikmeye girer ve banka tarafından gecikme faizi uygulanmaya başlanır. Bu süreçte banka genellikle kullanıcıyı bilgilendirme odaklı hareket eder.
- SMS ve telefon aramalarıyla hatırlatma yapılır
- Gecikme faizi günlük olarak işletilir
- Borcun kısa sürede kapatılması talep edilir
Bu aşamada yapılan ödeme, sürecin tamamen kapanmasını sağlar ve daha ciddi sonuçların önüne geçer. Özellikle “kredi borcu 1 ay ödenmezse ne olur?” sorusunun cevabı bu aşamada saklıdır: Süreç henüz kontrol edilebilir durumdadır.
İdari Takip Süreci (30–90 Gün)
Borç 30 gün boyunca ödenmezse banka dosyayı idari takibe alır. Bu aşama, kullanıcı için en kritik eşiklerden biridir çünkü hala çözüm üretme şansı vardır.
Bu süreçte:
- Kredi kartı ve kredi limitleri kısıtlanabilir
- Yeni kredi kullanımı engellenebilir
- Banka yapılandırma teklifinde bulunabilir
- Borcun tamamı ya da taksitlerin ödenmesi talep edilir
“Kredi borcu 2 ay gecikirse ne olur?” sorusunun karşılığı da bu aşamada ortaya çıkar. Artık banka daha ciddi aksiyonlar almaya başlar.
Bu dönemde bankayla iletişime geçmek, sürecin yasal takibe gitmesini önlemek açısından kritik önem taşımaktadır.
Yasal Takip Süreci (90 Gün ve Sonrası)
Kredi borcu yaklaşık 90 gün boyunca ödenmezse banka yasal takip sürecini başlatır. Bu noktadan sonra süreç bankanın müşteri hizmetlerinden çıkar ve hukuk birimlerine devredilir.
Bu aşamada:
- Borç avukatlara devredilir
- Resmi ödeme tebligatı gönderilir
- Hukuki süreç başlatılır
“Kredi borcu icraya düşerse ne olur?” sorusu tam olarak bu noktada devreye girer. Artık borç yalnızca banka ile değil, hukuki yollarla tahsil edilmeye çalışılır.
İcra ve Haciz Süreci Nasıl İşler?
Yasal takip sürecine girilmesine rağmen borç ödenmezse icra süreci başlatılır. Bu süreç, borcun tahsil edilmesi için devletin devreye girdiği aşamadır.
İcra sürecinde borçluya resmi bir ödeme emri gönderilir. Bu belge, borcun belirli bir süre içinde ödenmesini zorunlu kılar. Eğer bu süre içinde ödeme yapılmazsa haciz işlemleri gündeme gelir.
Haciz uygulanabilecek alanlar şunlardır:
- Maaşın belirli bir kısmı (genellikle en fazla 1/4’ü)
- Banka hesapları
- Taşınır mallar (araç, elektronik eşyalar)
- Taşınmaz mallar (ev, arsa)
Bu noktada “kredi borcu ödenmezse eve haciz gelir mi?” sorusunun cevabı evet olabilir. Ancak her haciz süreci aynı şekilde işlemez; kişinin mal varlığına göre değişiklik gösterebilir.
Sürecin Zaman Çizelgesi
Kredi borcunun ödenmemesi durumunda yaşananları daha net anlamak için aşağıdaki tablo süreci özetlemektedir:
| Süre | Süreç | Ne Olur? |
| 1–30 gün | Gecikme | Faiz işler, banka arar |
| 30–90 gün | İdari takip | Limitler kısıtlanır, yapılandırma teklif edilir |
| 90+ gün | Yasal takip | Avukat süreci başlar |
| 90+ sonrası | İcra | Haciz işlemleri uygulanabilir |
Kredi Notuna Etkisi Nedir?
Kredi borcu ödenmediğinde en ciddi sonuçlardan biri kredi notunun düşmesidir. Bankalar için kredi notu, kişinin finansal güvenilirliğini gösteren en önemli kriterlerden biridir.
Gecikmeler kısa vadede bile kredi notunu aşağı çekerken, yasal takibe düşmek bu etkiyi çok daha ağır hale getirir. Özellikle yasal takibe giren kişiler finansal sistemde “yüksek riskli” olarak değerlendirilir.
Bu durumun sonuçları şunlardır:
- Yeni kredi çekmek zorlaşır
- Kredi kartı başvuruları reddedilir
- Bankalarla çalışmak sınırlanır
Kredi notunun yeniden yükselmesi mümkündür ancak bu süreç zaman alır ve düzenli ödeme alışkanlığı gerektirir.
Kredi Borcu Ödenmezse Hapis Cezası Var mı?
En çok merak edilen konulardan biri de budur. Kredi borcunun ödenmemesi doğrudan hapis cezasına neden olmaz. Çünkü kredi borcu, hukuki olarak bir “sözleşme borcu” olarak değerlendirilir.
Ancak burada önemli bir ayrım vardır. Eğer kişi icra sürecinde mal beyanında bulunmazsa ya da mahkeme kararlarına uymazsa, bu durum farklı yaptırımlara yol açabilir. Bu nedenle süreci ciddiye almak ve resmi bildirimleri dikkate almak gerekir.
Kredi Borcu Yapılandırma Mümkün mü?
Kredi borcu ödenemediğinde en mantıklı çözümlerden biri yapılandırmadır. Bankalar, borcun tamamen tahsil edilememesi riskine karşı çoğu zaman yapılandırma seçeneği sunabilmektedir.
Yapılandırma ile:
- Borç daha küçük taksitlere bölünebilir
- Ödeme planı yeniden düzenlenebilir
- Aylık ödeme yükü azaltılabilir
Ancak bu süreç her zaman otomatik değildir ve bankanın onayına bağlıdır. Bu nedenle erken başvuru yapmak büyük avantaj sağlar.
Bu konuda detaylı bilgi almak için; “Kredi Borcu Yapılandırma Nasıl Yapılır?” içeriğine göz atabilirsiniz.
Dikkat Edilmesi Gereken Kritik Noktalar
Kredi borcunda yaşanan gecikmelerin büyümemesi için bazı temel davranışlar büyük önem taşır. Bu süreçte yapılan küçük hatalar, çok daha büyük sonuçlara yol açabilir.
Öncelikle borcun görmezden gelinmemesi gerekir. Banka aramalarını açmamak veya ertelemek, süreci daha da zorlaştırır. Bunun yerine bankayla iletişim kurmak ve çözüm aramak gerekir.
Eğer borcun tamamı ödenemiyorsa bile kısmi ödeme yapmak önemlidir. Bu, bankaya iyi niyet göstergesi sunar ve sürecin daha yumuşak ilerlemesini sağlayabilir.
Ayrıca ödeme tarihlerini takip etmek ve gecikmeleri alışkanlık haline getirmemek uzun vadede finansal sağlığı korur.
Sık Yapılan Hatalar
Kredi borcu sürecinde birçok kişi benzer hatalar yapmaktadır. Bu hatalar sürecin daha hızlı kötüleşmesine neden olur.
- Borcu tamamen görmezden gelmek
- Banka ile iletişimi kesmek
- Yapılandırma fırsatlarını değerlendirmemek
- Küçük gecikmeleri önemsememek
Bu davranışlar kısa vadede rahatlık hissi verse de uzun vadede ciddi mali sonuçlar doğurur.
Sık Sorulan Sorular
Kredi borcu kaç gün ödenmezse yasal takibe düşer?
Genellikle 90 gün boyunca ödeme yapılmazsa yasal takip başlatılır.
Borç gecikince hemen icra gelir mi?
Hayır. Önce gecikme ve idari takip süreci uygulanır, ardından yasal süreç başlar.
Maaşa haciz gelir mi?
Evet, borç ödenmezse maaşın belirli bir kısmına haciz uygulanabilir.
Kredi borcu ödenmezse eve haciz gelir mi?
Evet, ancak bu durum kişinin mal varlığına ve borcun durumuna bağlıdır.
Yasal takibe giren biri tekrar kredi çekebilir mi?
Zorlaşır. Ancak zamanla kredi notu düzelirse yeniden kredi kullanımı mümkün olabilir.
Kredi, borç ve yasal süreçler hakkında daha fazla detaylı bilgiye ulaşmak için Resmi İşlem Rehberleri kategorimize göz atabilirsiniz. Bu kategoride, günlük hayatta karşılaşabileceğiniz birçok finansal ve hukuki süreci adım adım anlatan kapsamlı içerikler yer almaktadır.
Kaynaklar
- Türkiye Bankalar Birliği Risk Merkezi (Findeks)
- Bankaların kredi sözleşmeleri ve genel uygulamaları
- İcra ve İflas Kanunu (genel hükümler)